


Economizador de Dinheiro
0.00.00 Avaliações
Especificações do app
- Versão
- 1.2.0
- Atualizado em
- Licença
- Free
- Downloads
- 1.000.000+
- Desenvolvedor
- 114992856
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
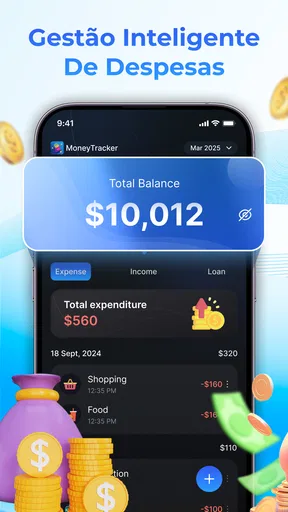
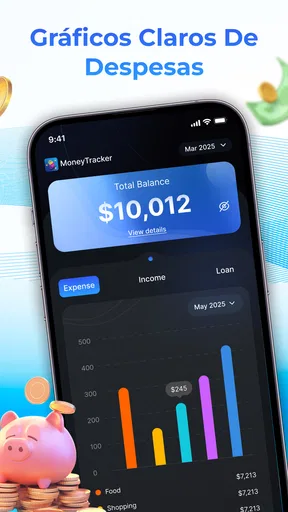
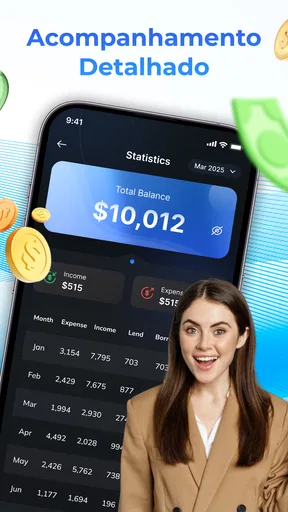
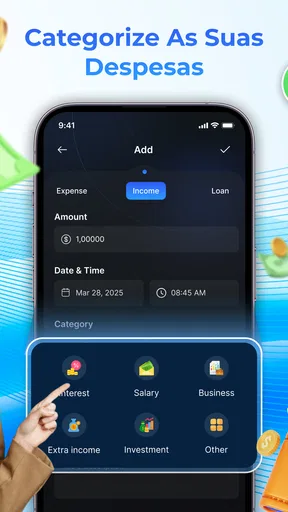
 Análise de AppCompare
Controlar o dinheiro pelo celular parece simples até chegar o fim do mês e ser difícil explicar para onde foi cada valor. Foi justamente nesse ponto que testei o Economizador de Dinheiro, um aplicativo de finanças voltado para acompanhar rendas e despesas com uma proposta direta. Minha impressão geral é de uma ferramenta feita para quem quer começar a organizar a vida financeira sem transformar cada lançamento em uma tarefa complicada.
Ele é gratuito, tem classificação PEGI 3 e aparece na categoria de finanças. O aplicativo é desenvolvido por 114992856 e já ultrapassou a marca de um milhão de instalações. A versão atual é a 1.2.0, compatível com Android 6.0 ou superior, o que amplia bastante a possibilidade de uso em aparelhos mais antigos. O lançamento ocorreu em 3 de dezembro de 2025, então ainda é uma opção relativamente recente para quem procura uma solução simples.
O que mais gostei foi a sensação de que o aplicativo tenta colocar o hábito antes da complexidade. Em vez de depender de uma configuração extensa, a ideia é registrar o que entra, anotar o que sai e observar o resultado com mais clareza. Isso não substitui planejamento financeiro completo, mas pode ser exatamente o empurrão necessário para uma pessoa que costuma abandonar planilhas ou aplicativos cheios de menus.
Como a conexão muda a experiência no dia a dia
Ao avaliar a ligação entre rede e rotina, eu separo duas tarefas: guardar cada movimento com fidelidade e interpretar o conjunto quando tenho tempo. Uma conexão instável pode tornar esse primeiro passo menos imediato, por isso compensa criar um ponto de revisão no mesmo dia, em vez de confiar apenas na memória. Assim, a experiência depende menos de estar sempre online e mais de manter um fluxo simples e consistente.
Quando o acesso à rede faz diferença
O uso de um aplicativo financeiro costuma acontecer em momentos curtos: depois de pagar um café, ao receber o salário ou quando uma compra aparece na memória durante o trajeto para casa. Nesses instantes, a qualidade da experiência depende menos de gráficos sofisticados e mais de conseguir abrir o aplicativo, conferir os valores e registrar uma movimentação sem interrupções.
Eu recomendaria evitar deixar os lançamentos sempre para mais tarde. Quando a conexão está instável, a pessoa pode adiar a anotação e esquecer o valor ou a categoria. O melhor fluxo é aproveitar um momento em que o celular esteja funcionando normalmente, registrar a despesa logo depois do pagamento e revisar o saldo com calma mais tarde.
Essa preocupação é especialmente importante para quem usa o aparelho em deslocamentos, dentro de lojas ou em locais com sinal irregular. Um aplicativo de finanças precisa se encaixar na rotina real, não apenas funcionar bem quando estamos sentados em casa com tempo disponível. Por isso, minha sugestão prática é manter uma pequena anotação temporária, no próprio celular ou em papel, caso não seja possível abrir o Economizador de Dinheiro imediatamente. Assim, o lançamento não desaparece da memória.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Ao voltar a uma conexão estável, vale transformar essa anotação em registro definitivo. Esse passo parece pequeno, mas evita um erro comum: olhar para o saldo e acreditar que ele está maior apenas porque uma compra ainda não foi incluída. Para quem acompanha o orçamento com frequência, essa disciplina é mais valiosa do que consultar o aplicativo várias vezes sem registrar nada.
Uso em contextos móveis e rápidos
O ponto forte desse tipo de ferramenta é estar no bolso quando a decisão acontece. Uma compra no mercado, uma corrida de transporte ou uma refeição fora de casa não precisa esperar até o computador. No meu uso, a melhor forma de aproveitar o aplicativo é tratá-lo como um diário financeiro curto: abrir, registrar o essencial e fechar, sem tentar fazer uma análise completa no meio da rua.
Para compras recorrentes, eu criaria um hábito fixo de conferência. Por exemplo, depois de terminar as compras da semana, reservar alguns minutos para revisar os lançamentos e identificar despesas que ficaram sem categoria clara. Esse procedimento ajuda a separar uma compra realmente necessária de pequenos gastos repetidos, que costumam passar despercebidos quando são analisados isoladamente.
O aplicativo também pode ser útil para quem divide responsabilidades em casa. Uma pessoa pode registrar as despesas do mercado e das contas, enquanto outra acompanha os valores recebidos e os gastos pessoais. O importante é combinar um padrão antes: decidir se o registro será feito no dia da compra, no fechamento da semana ou quando a fatura for conferida. Sem esse acordo, o mesmo gasto pode ser anotado duas vezes ou simplesmente ficar de fora.
Eu não usaria o celular em movimento para tomar decisões financeiras importantes. Registrar uma despesa é uma coisa; avaliar se uma compra cabe no orçamento é outra. A tela pequena e a pressa favorecem decisões superficiais. O melhor uso móvel é coletar os dados rapidamente e deixar a interpretação para um momento mais tranquilo.
Um cenário cotidiano em que ele ajuda
Imagine alguém que recebe no início do mês, paga contas fixas, faz compras pequenas durante a semana e chega ao fim do período sem entender por que sobrou tão pouco. Com o Economizador de Dinheiro, essa pessoa pode começar registrando a renda e cada despesa logo após o pagamento. Depois de alguns dias, já terá uma visão mais concreta dos custos que normalmente ficam fora da conta mental.
O ganho não está apenas em ver um total. Está em perceber o padrão: uma sequência de pequenas compras, uma despesa variável que cresceu ou um compromisso que foi esquecido na hora de planejar. A partir daí, a pessoa pode definir um limite mais realista para a semana seguinte. Eu considero esse um uso mais eficaz do que tentar montar um orçamento perfeito de uma só vez.
Outra situação comum envolve renda variável. Quem trabalha por projetos, recebe comissões ou tem entradas irregulares pode registrar cada recebimento separadamente e observar como as despesas se comportam em meses diferentes. Nesse caso, é importante não tratar uma entrada excepcional como se fosse renda garantida. O aplicativo ajuda a visualizar os valores, mas a decisão de reservar dinheiro para períodos mais fracos continua dependendo do usuário.
O que fazer quando algo dá errado
Qualquer ferramenta de controle financeiro pode gerar confusão se um lançamento for digitado com valor incorreto, colocado no momento errado ou esquecido. Minha recomendação é revisar os registros em pequenos intervalos, em vez de esperar vários meses. Quanto mais tempo passa, mais difícil fica lembrar o contexto de uma despesa.
Se a conexão falhar no momento de registrar uma compra, não tente repetir várias vezes sem verificar o resultado. Isso pode causar duplicidade caso o primeiro lançamento tenha sido processado. Primeiro, confira se a movimentação apareceu; só depois faça uma nova tentativa. Esse cuidado é simples e particularmente importante em redes móveis instáveis.
Também vale adotar uma rotina de recuperação para os dias corridos. Eu deixaria uma lista curta de valores pendentes e a conferiria no mesmo dia, antes de dormir. Não é preciso reconstruir toda a vida financeira de uma vez. O objetivo é recuperar os acontecimentos recentes enquanto ainda estão frescos na memória.
Quando houver diferença entre o saldo percebido e os registros, eu começaria pelas despesas pequenas e pelos pagamentos feitos em dinheiro. São os itens mais fáceis de esquecer. Depois, conferiria compras repetidas e lançamentos feitos durante uma tentativa de conexão ruim. Essa ordem economiza tempo e evita a conclusão precipitada de que o aplicativo está errado.
Como economizar dados e manter o controle
Para quem usa um plano móvel limitado, o ideal é não abrir o aplicativo apenas por curiosidade várias vezes ao dia. Uma consulta planejada, acompanhada do registro das despesas acumuladas, tende a ser mais eficiente do que verificações constantes. Também prefiro fazer revisões mais longas quando estou em uma rede confiável, deixando para o celular apenas as anotações rápidas.
Isso não significa abandonar o acompanhamento diário. Significa separar duas tarefas diferentes: capturar a informação no momento da compra e analisar o conjunto depois. Essa divisão reduz o tempo de uso em situações de sinal fraco e torna a rotina menos dependente de uma conexão perfeita.
Uma estratégia útil é agrupar mentalmente as despesas por ocasião. Depois de uma ida ao mercado, por exemplo, registrar o total e conferir se não houve uma compra feita em outro estabelecimento no mesmo período. O método evita abrir o aplicativo a cada poucos minutos, mas exige honestidade e atenção para que nenhum gasto fique escondido.
Eu também evitaria fazer a primeira configuração financeira em uma situação apressada ou usando uma rede pública desconhecida. Mesmo sem complicar o processo, informações de renda e gastos merecem um ambiente tranquilo. Depois que a estrutura inicial estiver organizada, os lançamentos cotidianos ficam mais rápidos e o uso se torna menos desgastante.
Comparação com planilhas e métodos tradicionais
Uma planilha continua sendo melhor para quem gosta de criar fórmulas, comparar períodos e montar cenários detalhados. Ela oferece liberdade, mas cobra mais esforço: é preciso definir colunas, manter os cálculos e corrigir erros manualmente. Para quem já tem esse hábito, o Economizador de Dinheiro pode parecer limitado, principalmente se a prioridade for análise avançada.
Por outro lado, a planilha costuma perder justamente no momento da compra. Abrir um arquivo, encontrar a linha certa e preencher todos os campos pode ser trabalhoso no celular. Um aplicativo dedicado tende a favorecer registros curtos e frequentes. Na minha opinião, essa conveniência é mais importante para iniciantes do que uma grande quantidade de opções.
Também há diferença em relação ao caderno. O papel é independente de bateria, sinal e aplicativo, além de ser muito rápido para uma anotação provisória. Porém, exige somas manuais e não oferece a mesma facilidade para revisar o conjunto. Eu usaria o caderno como plano temporário em momentos sem conexão, não como substituto definitivo se a intenção for acompanhar os valores com mais clareza.
Aplicativos financeiros mais completos podem ser preferíveis para quem precisa de relatórios aprofundados, integração com serviços bancários, planejamento de investimentos ou controle de várias contas. O Economizador de Dinheiro faz mais sentido para a camada básica: saber quanto entrou, quanto saiu e onde o orçamento está escapando. Essa simplicidade é uma qualidade para alguns usuários e uma limitação clara para outros.
Quem aproveita melhor a proposta
Eu indicaria o aplicativo para estudantes, pessoas que começaram a morar sozinhas, famílias que querem acompanhar gastos domésticos e qualquer usuário que tenha dificuldade em manter uma planilha atualizada. Ele também pode servir para quem deseja testar uma rotina de controle antes de adotar uma solução financeira mais complexa.
O fato de ser gratuito reduz a barreira para começar, e a compatibilidade com Android 6.0 ou superior favorece aparelhos que não recebem as versões mais novas do sistema. A classificação PEGI 3 mostra que ele é adequado para um público amplo, embora o uso responsável dos dados financeiros continue sendo uma obrigação do adulto que administra a conta.
Eu teria mais cautela ao recomendá-lo para profissionais que precisam acompanhar múltiplas fontes de renda, equipes que compartilham um orçamento ou pessoas que desejam uma visão completa de investimentos e dívidas. Nesses casos, a simplicidade pode obrigar o usuário a complementar o controle com outras ferramentas, aumentando o trabalho em vez de reduzi-lo.
Hábitos que melhoram o resultado
O primeiro hábito é registrar a renda de forma realista. Se o valor recebido varia, não convém planejar todas as despesas com base no melhor mês. O segundo é não misturar despesas pessoais e domésticas sem uma regra clara. Essa separação facilita entender qual parte do orçamento está sob controle individual e qual depende da casa inteira.
O terceiro é revisar os lançamentos procurando decisões, não apenas erros. Perguntar “por que gastei isso?” é mais útil do que somente verificar se a soma está correta. Uma despesa pode estar registrada perfeitamente e ainda revelar um hábito que precisa ser ajustado.
O quarto é criar um momento de fechamento. Pode ser no fim da semana ou antes de uma nova entrada de dinheiro. Nessa revisão, eu conferiria os valores, corrigiria registros duvidosos e escolheria uma única mudança para o próximo período. Tentar cortar tudo ao mesmo tempo costuma tornar o controle cansativo e pouco sustentável.
Outro ponto importante é não confundir clareza com promessa de economia automática. O aplicativo organiza a informação, mas não impede compras nem decide prioridades. A economia aparece quando o usuário transforma o que vê em uma ação concreta, como reduzir uma categoria, adiar uma compra ou reservar parte da renda.
Minha avaliação sobre conectividade
A conexão influencia principalmente o momento do registro e a regularidade do hábito. Em uma rotina com sinal estável, o aplicativo pode funcionar como uma ferramenta prática para anotar entradas e despesas durante o dia. Em deslocamentos ou locais com rede irregular, é necessário ter um procedimento de contingência para não perder informações nem criar lançamentos duplicados.
Por isso, eu não faria da conectividade o único critério para decidir. O fator mais importante é saber se a proposta simples combina com o seu objetivo. Se você quer começar a enxergar o próprio dinheiro sem lidar com a estrutura de uma planilha, ele merece uma oportunidade. Se precisa de automações, análises detalhadas ou gestão financeira avançada, uma alternativa mais completa provavelmente será melhor.
Minha conclusão é favorável, mas com expectativas corretas. O Economizador de Dinheiro não deve ser tratado como consultor financeiro nem como solução universal. Ele é mais útil quando entra em uma rotina curta: registrar, revisar, identificar padrões e tomar uma decisão pequena de cada vez. Para quem aceita esse compromisso e se prepara para os momentos sem conexão, a combinação de acesso gratuito, compatibilidade ampla e foco em entradas e saídas torna a experiência uma porta de entrada convincente para o controle financeiro pessoal.
Prós
- Ajuda a visualizar rapidamente onde o dinheiro está sendo gasto.
- Permite acompanhar metas financeiras de forma simples.
- Pode incentivar hábitos de consumo mais conscientes.
- Facilita a comparação entre gastos planejados e realizados.
- Interface prática para consultas rápidas no dia a dia.
Contras
- Pode exigir lançamentos manuais frequentes para manter os dados atualizados.
- Recursos avançados podem estar limitados na versão gratuita.
- A ausência de sincronização bancária pode reduzir a praticidade.
- Relatórios mais detalhados podem ser insuficientes para usuários experientes.
- É necessário proteger o acesso ao app para manter os dados financeiros seguros.
Perguntas frequentes sobre Economizador de Dinheiro
O que é o Economizador de Dinheiro e como ele funciona?
O Economizador de Dinheiro é um aplicativo voltado para ajudar no controle das finanças pessoais. Durante a utilização, é possível registrar receitas, despesas e categorias de gastos para acompanhar melhor o orçamento. A proposta é oferecer uma visão mais clara dos hábitos financeiros, facilitando a identificação de excessos e o planejamento de metas. Os recursos disponíveis podem variar conforme a versão instalada e o sistema operacional.
O Economizador de Dinheiro é gratuito ou possui compras dentro do aplicativo?
Antes de baixar, é importante verificar as condições apresentadas na página oficial do aplicativo, pois a disponibilidade de recursos pode mudar entre versões gratuitas e planos pagos. Algumas funções, como relatórios detalhados, sincronização ou ferramentas avançadas de planejamento, podem exigir assinatura ou compra interna. Também vale conferir se há anúncios, período de teste e regras de renovação automática para evitar cobranças inesperadas.
Meus dados financeiros ficam seguros no Economizador de Dinheiro?
Como o aplicativo pode armazenar informações relacionadas a receitas, despesas e hábitos de consumo, a segurança e a privacidade devem ser avaliadas antes do uso. Recomendo consultar a política de privacidade e verificar quais dados são coletados, onde ficam armazenados e se são compartilhados com terceiros. Evite inserir senhas bancárias, códigos de acesso ou informações confidenciais que não sejam necessárias para o funcionamento.
É necessário conectar minha conta bancária para usar o Economizador de Dinheiro?
Nem sempre. Aplicativos desse tipo geralmente permitem começar manualmente, adicionando ganhos e despesas diretamente, o que pode ser suficiente para quem deseja apenas organizar o orçamento. Caso exista integração com bancos, ela poderá depender da instituição financeira, do país e de serviços externos compatíveis. Antes de autorizar qualquer conexão, confira as permissões solicitadas e escolha o método que ofereça mais segurança e controle.
O Economizador de Dinheiro funciona sem internet e em Android e iPhone?
A compatibilidade com Android e iOS depende da versão específica disponibilizada nas lojas oficiais. Algumas funções básicas, como consultar registros já salvos ou adicionar despesas, podem funcionar parcialmente sem internet, enquanto sincronização, backup e atualizações normalmente exigem conexão. Antes do download, confira os requisitos do sistema, o espaço necessário e as avaliações recentes para saber se o aplicativo atende ao seu dispositivo.


